Quando lançou o Walmart+, em setembro de 2020, a Walmart enfrentava um risco que vai muito além da venda online. A Amazon estava se tornando o ponto de partida para uma parcela crescente das compras do consumidor: buscava-se, descobria-se, comparava-se e comprava-se dentro de uma única relação digital. O efeito econômico disso é conhecido: quem controla a jornada ganha frequência, dados, audiência e capacidade de monetização.
A Walmart tinha uma escolha. Poderia responder oferecendo frete gratuito e descontos, como uma imitação defensiva do Amazon Prime. Ou poderia usar aquilo que a Amazon não possuía na mesma profundidade: uma rede física próxima do consumidor, presença diária na despensa da família e uma relação construída em torno da compra essencial.
Escolheu a segunda alternativa. O Walmart+ nasceu como um programa de conveniência, mas sua função estratégica era muito maior: transformar uma base de lojas em uma plataforma de relacionamento recorrente.
A principalidade não se terceiriza
Esse é o ponto que interessa aos supermercados brasileiros. O aplicativo de uma rede não pode ser apenas um encarte digital. Ele precisa ser o lugar em que o shopper se identifica, planeja, economizar, compra, recebe benefícios e volta. Quando essa relação fica inteiramente nas mãos de plataformas externas, o varejo preserva a venda de hoje, mas cede a inteligência e a recorrência do amanhã.
A resposta da Walmart à Amazon
O Prime construiu uma proposta de valor admirável: entrega rápida, sortimento praticamente infinito, marketplace, conteúdo e um modelo de assinatura que reduz a dor de pagar frete em cada compra. A Walmart entendeu que a resposta não poderia estar no mesmo terreno. Seu território era o abastecimento recorrente da casa.
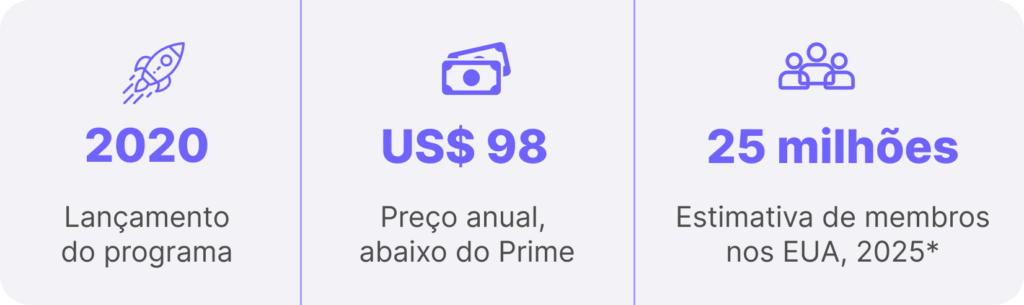
Por US$ 98 ao ano, contra US$ 139 do Prime nos Estados Unidos, o Walmart+ passou a combinar entrega de supermercado no mesmo dia, entrega rápida de itens elegíveis, descontos em combustível, Scan & Go, benefícios de entretenimento e acesso antecipado a eventos promocionais. O preço menor era importante. Mas o diferencial real era outro: a proximidade.
Cada loja passou a ser também um nó logístico. O cliente podia comprar no aplicativo, receber em casa, retirar na loja ou combinar jornadas. Esse modelo tem enorme relevância em alimentos, perecíveis e reposição semanal, categorias em que tempo, disponibilidade e confiança importam mais que um catálogo infinito.
Em 2025, a Walmart indicava capacidade de atender com entrega em até três horas 95% da população norte-americana. A reação da Amazon foi significativa: ampliou a entrega no mesmo dia de itens perecíveis, com objetivo de chegar a 2.300 cidades ainda naquele ano. A disputa saiu da caixa entregue rapidamente e entrou na cozinha do consumidor.
O que foi construído, na prática
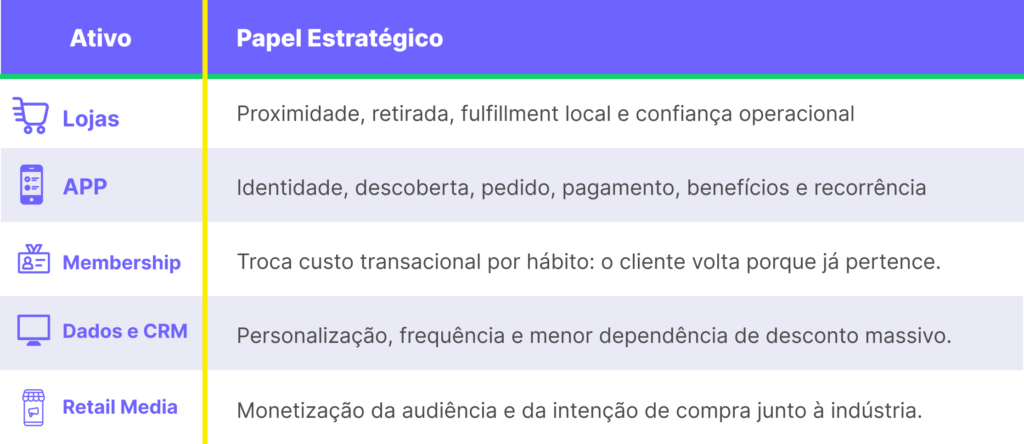
Os números importam. A arquitetura importa mais.
A Walmart não divulga sua base oficial de membros. Estimativas de mercado situavam o Walmart+ em aproximadamente 25 milhões de membros nos EUA no início de 2025. Mais importante que a comparação direta de bases é o efeito do programa sobre o modelo da empresa: a Walmart passou a disputar clientes de maior renda, acelerar a recorrência digital, ampliar sua audiência para as marcas e converter sua capilaridade física em vantagem digital.
O comércio eletrônico representava cerca de 18% da receita da Walmart em 2025, segundo análise do Financial Times. E o marketplace já oferecia mais de 700 milhões de itens. A companhia não abandonou a proposta de preço baixo; adicionou novos motores de valor: membership, marketplace, mídia, dados e serviços.
O que isso significa no Brasil
Para o supermercado brasileiro, a tradução não é copiar o Walmart+ nem lançar uma assinatura por decreto. Antes de qualquer mensalidade, há uma sequência de ativos que precisa ser construída: identidade, dados, audiência, oferta e conveniência.
O primeiro passo é simples de enunciar e difícil de executar: fazer o cliente se identificar. Sem venda identificada, o varejista não conhece a frequência, não entende a cesta, não reconhece risco de evasão e não prova incremento. Sem essa base, toda promoção tende a ser ampla, cara e pouco inteligente.
O segundo passo é transformar o aplicativo em destino recorrente. MAU e DAU não são métricas de vaidade quando estão conectadas à jornada certa. Elas mostram quantos shoppers ativos a rede consegue mobilizar com proposta de valor própria: listas, ofertas relevantes, conteúdo, benefícios, compra, retirada, entrega, relacionamento e serviços.
O terceiro passo é substituir parte do desconto indiferenciado por alocação inteligente. Nem todo cliente precisa do mesmo incentivo para comprar. Há quem compre sem desconto; há quem precise de uma oferta para reativar; há quem mereça uma recomendação de cesta; e há clientes cuja relação precisa ser protegida antes que se percam. Dados devem reduzir desperdício promocional, não apenas aumentar a quantidade de campanhas.
O quarto passo é conectar a indústria de forma madura. Retail media não é vender espaço. É provar que uma verba industrial gerou sell out incremental, margem, aquisição, frequência ou visibilidade que interessa também ao varejo. Aindústria financia melhor a experiência quando enxerga audiência, contexto e mensuração; o varejo protege sua margem quando governa a proposta e os dados.
A plataforma do outro pode ser uma peça da estratégia; a sua estratégia não pode ser uma peça da plataforma.
Marketplaces, aplicativos de entrega e big techs podem ampliar alcance. Mas não devem se tornar a única porta de entrada para o shopper. Coopetição é escolha, não rendição. A rede que mantém controle sobre sua identidade, dados, audiência e jornadas preserva o direito de decidir como crescer, como se relacionar com a indústria e onde investir a própria margem.
O papel da Rock Encantech
A Rock Encantech existe para tornar essa arquitetura viável em escala. Não para substituir a estratégia do supermercadista, mas para oferecer infraestrutura de plataforma: CRM, loyalty, aplicativo, inteligência de dados, personalização, marketplace, retail media e mensuração. A ambição é que cada rede possa operar sua própria relação digital com o shopper, com sua marca, sua proposta de valor e seu território.
A lição do Walmart+ é clara: o futuro do supermercado não será definido por quem oferece o maior desconto. Será definido por quem constrói a melhor relação.