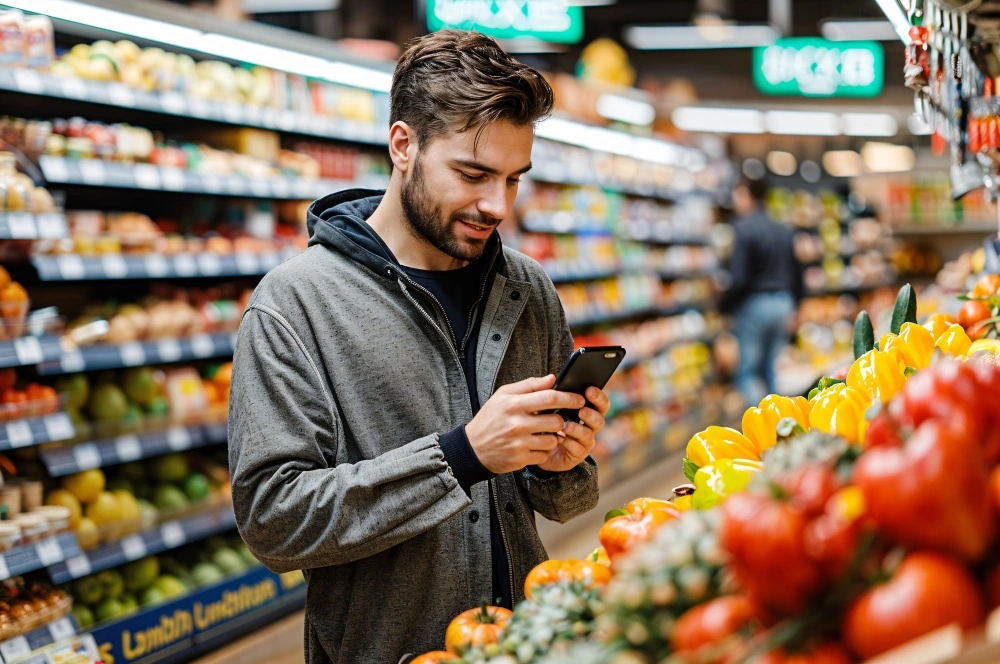
Nos corredores, nos painéis e nas conversas da ABRAS, a disputa pela atenção do cliente estava em toda parte. Os grandes estandes de plataformas de entrega e mobilidade deixam claro o tamanho da oportunidade: elas querem estar onde a família decide, compra, recebe e resolve a vida. Mas o supermercado não pode chegar a essa disputa como simples fornecedor de estoque ou ponto de retirada.
O varejo alimentar do futuro será plataforma porque a relação precisa permanecer sob sua orquestração. Quem conhece os hábitos de abastecimento, a família, o bairro e a rotina do cliente possui um ativo que nenhuma plataforma global reproduz com a mesma intimidade. A loja continua central, mas precisa conversar com aplicativo, fidelidade, audiência, inteligência geográfica e personalização.
O aplicativo é a casa da audiência
O aplicativo não é encarte digital. É onde a identidade única conecta compra física e digital; onde a fidelidade reconhece frequência, preferências e contexto; onde conteúdo, recomendações, gôndola estendida, serviços e benefícios são personalizados. O varejista precisa criar e ativar sua própria audiência digital.
A loja tem duas vocações
De um lado, é ambiente de conveniência, acolhimento e descoberta. De outro, é hub logístico local: retirada, entrega, devolução e preparação de pedidos. Essa dupla vocação permite unir confiança humana e velocidade digital, sem deixar que um terceiro opere a relação central com o cliente.
Plataformas podem ser parceiras, mas não podem estar no centro de comando
Coopetição é cooperar com empresas que, em alguma frente, também competem com você. Um varejista pode acionar uma plataforma para entrega, aquisição de clientes, categorias específicas, mídia, pagamentos ou um pico de demanda. Esse uso é opcional e pode ser altamente estratégico quando resolve uma necessidade concreta, em uma geografia ou momento determinado.
O que não funciona é largar para um terceiro a estratégia e a operação digital. O aplicativo, a identidade, os dados, a fidelidade, a definição das jornadas e as regras de relacionamento precisam permanecer com o varejista. Caso contrário, ele ganha alcance no curto prazo e perde principalidade no longo.
O que fica sob comando do varejista
Estratégia digital, identidade do cliente, dados, audiência, fidelidade, regras de personalização, operação do aplicativo e experiência da marca.
Parceiros entram como extensões táticas. O varejista orquestra as melhores soluções do ecossistema e preserva o domínio da relação no território.
Outras empresas já passaram por momentos parecidos e conseguiram unir novas estratégias com canais tradicionais. Os cases do Walmart e do Itaú demonstram como essas marcas conseguiram se manter competitiva mesmo em um cenário de avanço das plataformas digitais.
Walmart x Amazon
A Walmart não reagiu à Amazon abandonando as lojas. Transformou-as em vantagem digital: retirada, entrega, fulfillment, devolução e proximidade. O Walmart+, aplicativo e clube de fidelização, conectou conveniência e recorrência; marketplace, mídia e serviços ampliaram o modelo econômico. Entre o fechamento de 2020 e setembro de 2026, a ação valorizou cerca de 130%, sem contar os dividendos. E tudo isso sem abrir uma única loja. A lição é simples: o físico ganha novo valor quando passa a operar como infraestrutura de relação e serviço.
Itaú x bancos digitais
O Nubank provou que o cliente não aceita fricção. O Itaú respondeu sem defender a agência como lugar de transação, mas posicionando-a como espaço de relacionamento: unificou jornadas no Superapp, que antes estavam espalhados em vários aplicativos, ampliou personalização e reposicionou a presença física para relacionamento, orientação e conveniência.
Em 2024, 99,9% das transferências de pessoas físicas já eram digitais; em 2025, o banco registrou R$ 45,66 bilhões de lucro líquido. A lição para o varejo é que o incumbente vence quando combina confiança, escala, dados e uma nova experiência.
O papel da Rock Encantech no varejo alimentar
É para viabilizar esse modelo que existe a Rock Encantech. Nosso propósito é transformar conhecimento em conexões que geram valor. A Rock não deve substituir a estratégia do varejista. Deve fornecer a infraestrutura para que cada rede opere a sua própria plataforma: aplicativo, identidade, dados, fidelidade, personalização, conteúdo, gôndola estendida, retail media e novos serviços.
A função da Rock é levar para o digital a força que o varejo regional já tem no território: confiança, intimidade, conveniência e pertencimento. É ajudar o supermercado a transformar dados de consumo em audiência própria, atenção merecida, recorrência e rentabilidade. No fim, não se trata de operar uma loja dentro da plataforma de alguém. Trata-se de preservar a principalidade do varejo no abastecimento cotidiano das famílias brasileiras.
Fontes dos dados: Walmart Annual Reports FY2020 e FY2026; Walmart Q4 FY2026 Earnings; Walmart Investment Community Meeting 2025; Itaú Relatório Anual Integrado 2024–2025 e resultados 1T26; Nu Holdings Form 20-F 2025. Cotações de WMT: fechamento 31 dez. 2020 e 23 set. 2026, ajustadas pelo desdobramento de 3:1; retorno de preço, sem dividendos.